Domain aerifizierer.de kaufen?
Wir ziehen mit dem Projekt
aerifizierer.de um.
Sind Sie am Kauf der Domain
aerifizierer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aerifizierer.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Woods WAP1551 Luftreiniger, Ionisator, EPA-FilterEPA-Filter:jaGeräuschemissionen dB(A) re1 pW:27Ionisator:jaLuftreiniger:jaReinigungstechnologie:Kombination Wichtiger Hinweis: Beachten Sie, dass elektrotechnische Arbeiten nur durch Elektrofachkräfte oder unter deren Leitung und Aufsicht ausgeführt werden dürfen. Beachten Sie ggf. abweichende länderspezifische Normen und Vorschriften der Elektroinstallation und lassen Sie sich durch einen örtlichen Elektroinstallateur beraten. Geräte mit einem Anschlusswert > 380V/400V benötigen einen Starkstromanschluss und dürfen nur von einem zugelassenen Elektrofachbetrieb angeschlossen werden. Für Geräte mit einer Nennleistung > 12KW benötigen Sie die Zustimmung Ihres Netzbetreibers (Deutschland, andere Länder ggf. abweichend). Ausführung Luftreiniger, Leistung 18 W, Geeignet für eine Raumfläche bis 32 m², Farbe weiß, Luftumwälzung 150 m³/h, Höhe 500 mm, Breite 105 mm, Tiefe 502 mm, Gewicht 6,9 kg511,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
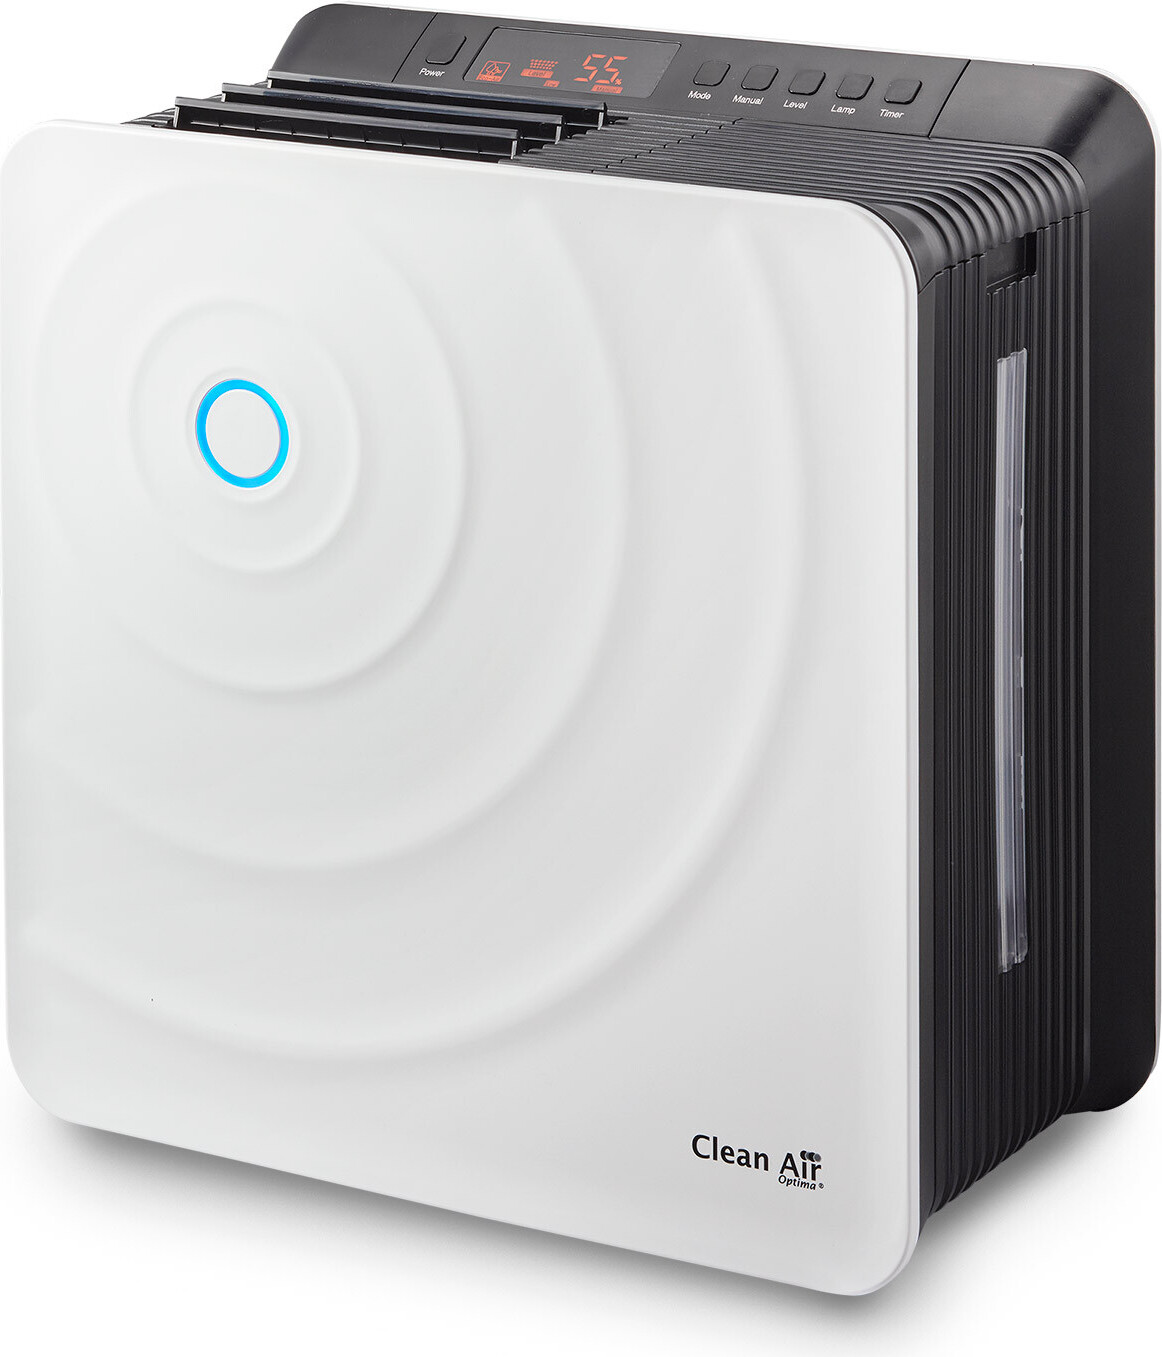
Luftwäscher CA-803 - 2in1: Luftbefeuchter und Luftreiniger - bis 35m² / 90m³Geeignet für Räume bis 35m² / 90m³ / 375ft². Dieses hocheffektive Luftwäschersystem befeuchtet trockene Innenraumluft und reinigt sie gleichzeitig. Die Kombination von vier geprüften Technologien wie Kaltverdampfung zur Luftbefeuchtung, Luftwäschen zur Luftreinigung, antibakterieller Wasserfilter und Aktivkohle Vorfilter sorgen für ein frisches und gesundes Raumklima. Durch den großen 4-Liter-Wassertank hat der Luftwäscher CA-803 eine Betriebszeit von etwa 18 Stunden ohne Nachfüllen! Das große digitale Bedienfeld an der Oberseite des Luftwäschersystems CA-803 bietet übersichtliche Informationen zu den verschiedenen Einstellmöglichkeiten und der eingebaute Hygrostat zeigt die Luftfeuchtigkeit im Display an.349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
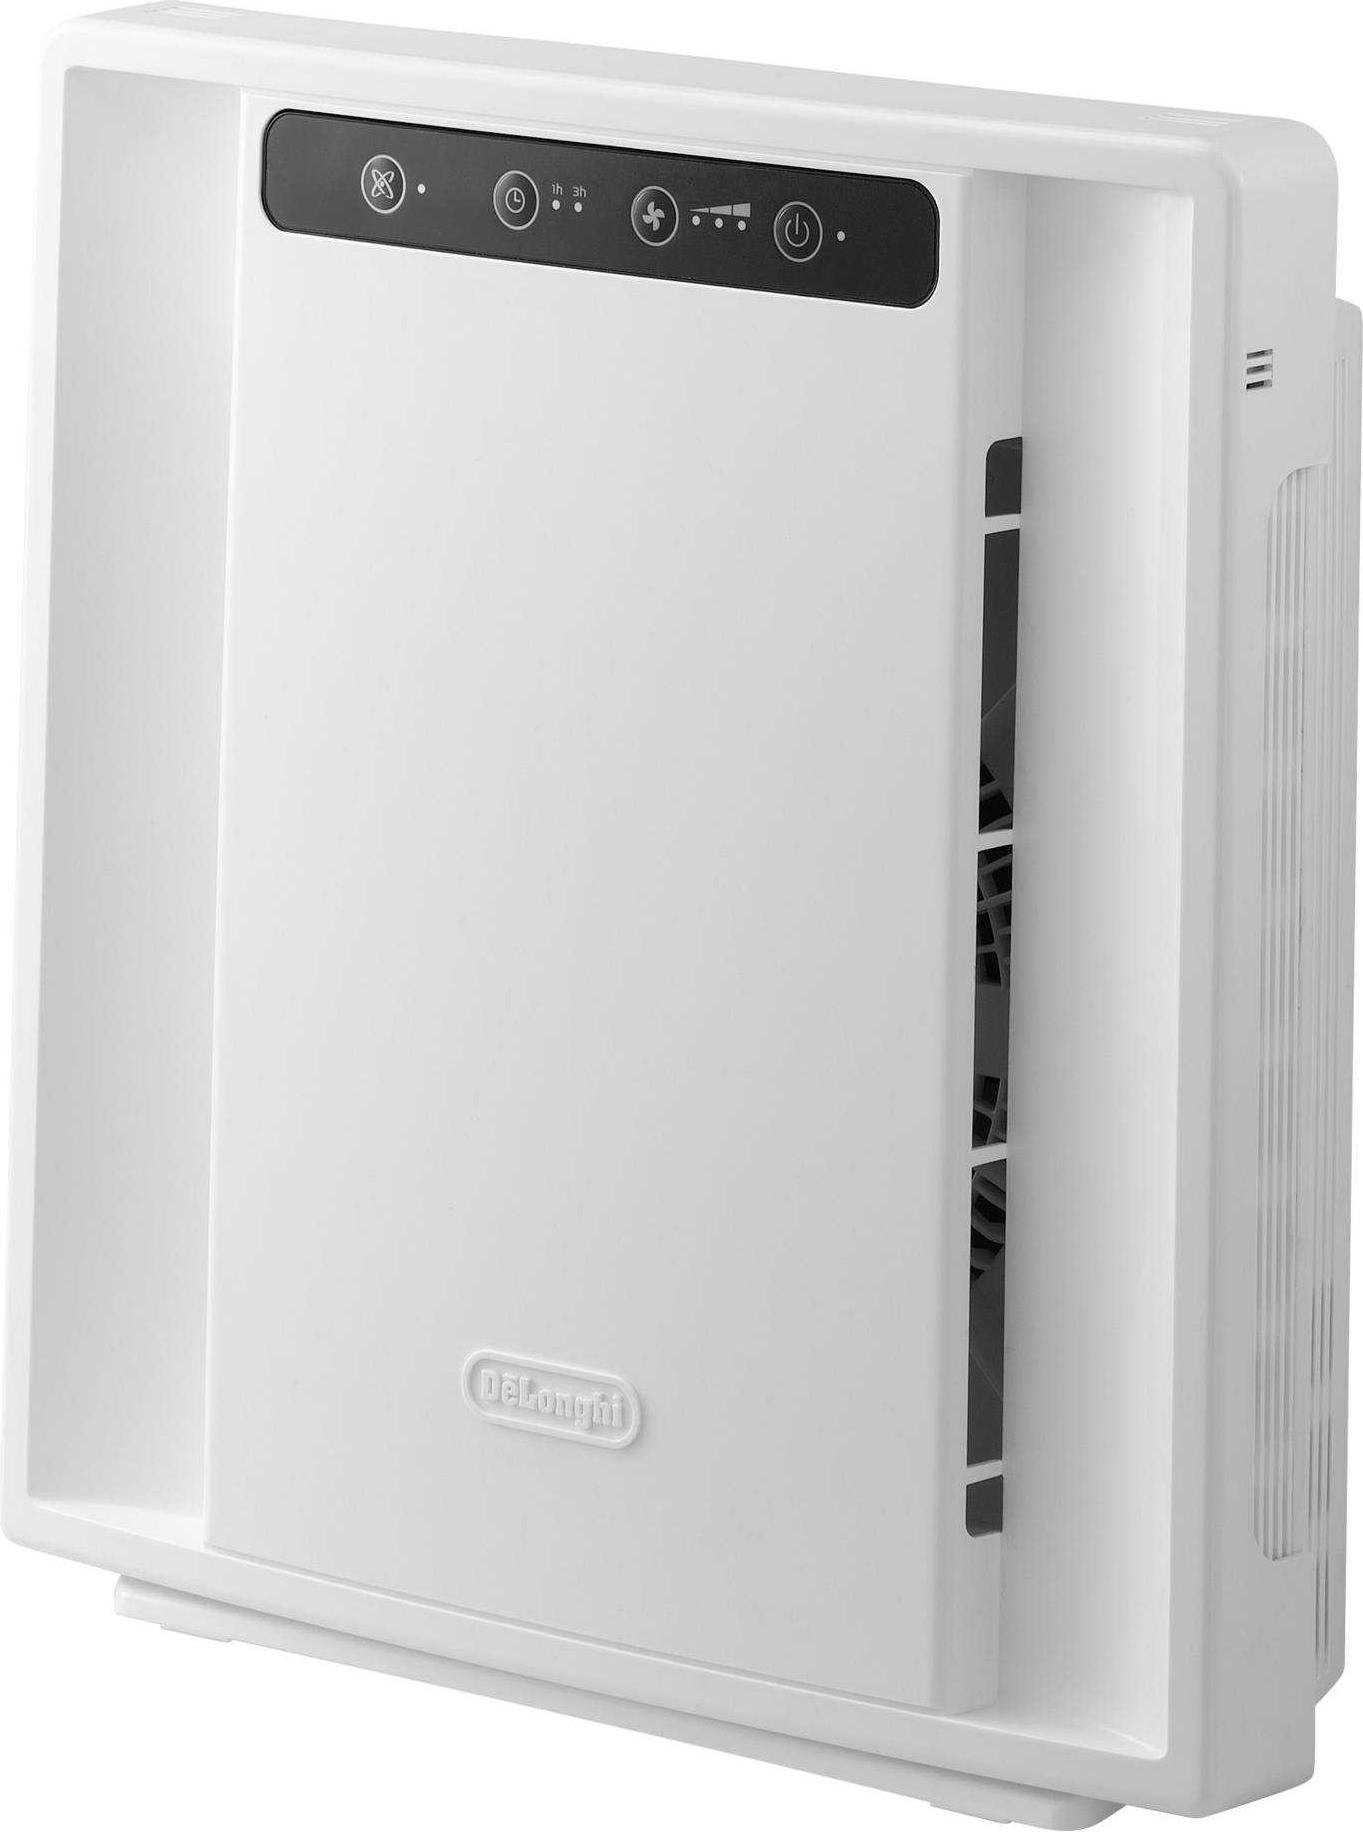
Delonghi AC 75 Luftreiniger, Ionisator, EPA-FilterDe'Longhi AC 75 LuftreinigerLuftfiltersystem 3-Phasen-Filtersystem: waschbarer Vorfilter, HEPA Filter und Aktivkohlefilter. Ionisator Neutralisiert in der Luft befindliche Staubpartikel, Pollen, Abgase oder Rauch.Weitere Details:Luftumwälzung max. 140 m³/hGeeignet für Räume bis max. 25 m²3-stufiges Filtersystem: Waschbarer Vorfilter, HEPA-Filter, AktivkohlefilterIonisator3 VentilationsstufenTimer (1-3 Stunden)Soft Touch BedienfeldGeräuschpegel min. 30 dB(A) bis max. 40 dB(A)Leistung: 35 WattTechnische DatenLeistung - Leistung (Watt)35Allgemein - FarbeweißEigenschaften - Leistungsstufen3Allgemein - Tiefe (cm)40,5Allgemein - Höhe (cm)13,8Eigenschaften - Geeignet für Raumgrößen bis (m²)25Eigenschaften - FiltertypHEPA-Aktivkohle-FilterEigenschaften - Max. Luftumwälzung (m³/h)140.0Eigenschaften - Max. Geräuschpegel (dB)40.0Typ - TypLuftreinigerAllgemein - Breite (cm)43 De'Longhi AC 75 LuftreinigerDas 3-stufige Filtersystem mit auswaschbarem Vorfilter, HEPA- und Aktivkohlefilter befreit die359,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sharp KC-G50EUW/H Luftreiniger, Luftbefeuchter, Ionisator, 2,5l Tankkapazität, EPA-FilterLuftreiniger mit Luftbefeuchter Sharp KCG50EUW mit einem Fassungsvermögen von 2,5 l und einer Leistung von 33 W. Fläche bis zu 38 qm und Luftdurchsatz 306 m³/h (CADR).Befeuchtungsleistung 450 ml/h. Filter: HEPA, Aktivkohlefilter, Vorfilter und Wasserfilter.HauptmerkmaleTyp: Luftreiniger mit LuftbefeuchterFassungsvermögen: 2,5 lLeistung: 33 W Maximales Fassungsvermögen in l:2.5EPA-Filter:jaGeräuschemissionen dB(A) re1 pW:52Ionisator:jaLuftreiniger:jaReinigungstechnologie:Kombination486,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEDE Ozongenerator, Ozonisatorröhre, Ionisator, Luftreiniger, Quarzrohr, 220v 3g-netzteilWillkommen in unserem Shop! Dieser hocheffiziente Ozongenerator eignet sich ideal für die Luftreinigung in Privathaushalten, die Geruchsbeseitigung, die Desinfektion, Wasseraufbereitungsanlagen, großtechnische Reinigungssysteme, Ozonanlagen, Schwimmbäder, Kläranlagen und Abwasserbehandlungsanlagen in Chemieanlagen. Eigenschaften: - Hergestellt aus hochwertigem, robustem und langlebigem Material. - Alle Oberflächen sind ungiftig, sicher und umweltfreundlich. - Alle Teile sind abgerundet und glatt, um Verletzungen zu vermeiden. - Klein und tragbar: einfach zu installieren und bequem zu transportieren. Spezifikationen: Material: Metall Farbe: Weiß Typ: 3G / 5G / 10G (optional) 1 cm = 0,39 Zoll (ca.) Abmessungen pro Typ: Typ 3G: - Netzteil: 13 × 5,7 × 3,5 cm - Ozonröhre: 6 × 5 × 6 cm Typ 5G: - Netzteil: 14,5 × 5,5 × 4 cm - Ozonröhre: 21 × 5 × 6 cm Typ 10G: - Netzteil: 14,5 × 5,7 × 4 cm - Ozonröhre: 26 × 5 × 6 cm Lufteinlass-/Auslassdurchmesser: 8 mm Eingangsspannung: AC 220 V / 50 Hz Stromverbrauch: < 200 mA Leistungsaufnahme: < 35 W (3G), < 35 W (5G), < 65 W (10G) Lieferumfang: 1 × Ozongenerator62,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woods WAP1551 Luftreiniger, Ionisator, EPA-FilterEPA-Filter:jaGeräuschemissionen dB(A) re1 pW:27Ionisator:jaLuftreiniger:jaReinigungstechnologie:Kombination Wichtiger Hinweis: Beachten Sie, dass elektrotechnische Arbeiten nur durch Elektrofachkräfte oder unter deren Leitung und Aufsicht ausgeführt werden dürfen. Beachten Sie ggf. abweichende länderspezifische Normen und Vorschriften der Elektroinstallation und lassen Sie sich durch einen örtlichen Elektroinstallateur beraten. Geräte mit einem Anschlusswert > 380V/400V benötigen einen Starkstromanschluss und dürfen nur von einem zugelassenen Elektrofachbetrieb angeschlossen werden. Für Geräte mit einer Nennleistung > 12KW benötigen Sie die Zustimmung Ihres Netzbetreibers (Deutschland, andere Länder ggf. abweichend). Ausführung Luftreiniger, Leistung 18 W, Geeignet für eine Raumfläche bis 32 m², Farbe weiß, Luftumwälzung 150 m³/h, Höhe 500 mm, Breite 105 mm, Tiefe 502 mm, Gewicht 6,9 kg511,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luftwäscher CA-803 - 2in1: Luftbefeuchter und Luftreiniger - bis 35m² / 90m³Geeignet für Räume bis 35m² / 90m³ / 375ft². Dieses hocheffektive Luftwäschersystem befeuchtet trockene Innenraumluft und reinigt sie gleichzeitig. Die Kombination von vier geprüften Technologien wie Kaltverdampfung zur Luftbefeuchtung, Luftwäschen zur Luftreinigung, antibakterieller Wasserfilter und Aktivkohle Vorfilter sorgen für ein frisches und gesundes Raumklima. Durch den großen 4-Liter-Wassertank hat der Luftwäscher CA-803 eine Betriebszeit von etwa 18 Stunden ohne Nachfüllen! Das große digitale Bedienfeld an der Oberseite des Luftwäschersystems CA-803 bietet übersichtliche Informationen zu den verschiedenen Einstellmöglichkeiten und der eingebaute Hygrostat zeigt die Luftfeuchtigkeit im Display an.349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Delonghi AC 75 Luftreiniger, Ionisator, EPA-FilterDe'Longhi AC 75 LuftreinigerLuftfiltersystem 3-Phasen-Filtersystem: waschbarer Vorfilter, HEPA Filter und Aktivkohlefilter. Ionisator Neutralisiert in der Luft befindliche Staubpartikel, Pollen, Abgase oder Rauch.Weitere Details:Luftumwälzung max. 140 m³/hGeeignet für Räume bis max. 25 m²3-stufiges Filtersystem: Waschbarer Vorfilter, HEPA-Filter, AktivkohlefilterIonisator3 VentilationsstufenTimer (1-3 Stunden)Soft Touch BedienfeldGeräuschpegel min. 30 dB(A) bis max. 40 dB(A)Leistung: 35 WattTechnische DatenLeistung - Leistung (Watt)35Allgemein - FarbeweißEigenschaften - Leistungsstufen3Allgemein - Tiefe (cm)40,5Allgemein - Höhe (cm)13,8Eigenschaften - Geeignet für Raumgrößen bis (m²)25Eigenschaften - FiltertypHEPA-Aktivkohle-FilterEigenschaften - Max. Luftumwälzung (m³/h)140.0Eigenschaften - Max. Geräuschpegel (dB)40.0Typ - TypLuftreinigerAllgemein - Breite (cm)43 De'Longhi AC 75 LuftreinigerDas 3-stufige Filtersystem mit auswaschbarem Vorfilter, HEPA- und Aktivkohlefilter befreit die359,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remko LRM 500 Luftreiniger, Ionisator, EPA-FilterREMKO Luftreiniger, Serie LRM Mobile Luftreiniger Saubere Raumluft für ein besseres Wohlbefinden Die mobilen Luftreiniger von REMKO kommen zum Einsatz, wenn ein Maximum an Luftqualität benötigt wird. Fremdstoffe wie z.B. Viren, Bakterien, Aerosole, Allergene, Feinstaub, Rauch und Schimmel werden zuverlässig mit Hilfe des 4-Stufen HEPA-Filtersystems von REMKO aus der Raumluft entfernt. Der integrierte Anionengenerator unterstützt den Reinigunsprozess in dem er negativ geladene elektronische Moleküle/Anionen erzeugt. Das hat den Effekt, dass kleinste Mikropartikel in der Luft gebunden werden und effektiver gefiltert werden können. Der integrierte Luftqualitätssensor ermittelt die Belastung der Raumluft und zeigt die aktuelle Qualität im Display an. Die Serie LRM ist für Raumgrößen von 15 bis 50 m² geeignet. Hochwirksamer HEPA-Filter Filtert 99,975% aller Viren und Bakterien Allergikerfreundlich - ECARF-Siegel (LRM 500)Integrierter Anionengenerator Display zur Anzeige der Luftqualität Tim539,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delonghi AC 230 Luftreiniger, Ionisator, EPA-Filter- AQS System: Die Luftqualität wird während des Betriebs regelmäßig geprüft - Anhand der LED-Farbe kann die Luftqualität abgelesen werden: Sehr verschmutzt / verschmutzt / sauber - GAS- & GERUCHSSENSOR: Sobald der Sensor Rauch- oder Gaspartikel aufnimmt, beschleunigt sich die Ventilationsgeschwindigkeit, um die Luft schneller und effizienter zu reinigen - TiO² FILTER + UV-LICHT: Durch das UV-Licht werden alle schädlichen Partikel der Luft aufgespalten und danach im speziellen fotokatalytischen Filter gesammelt - IONISATOR: Neutralisiert in der Luft befindliche Staubpartikel, Pollen, Abgase oder Rauch - HEPA FILTER: Filtert selbst kleinste Staubpartikel mit einem Durchmesser kleiner als 0,3 µm - AKTIV KOHLEFILTER: Dank Kohlenstoffverbindungen werden organische Moleküle gefiltert und schlechte Gerüche gebunden - Waschbarer VOR-FILTER - Timer (1, 2, 4 oder 8 Stunden) - SCHMUTZANZEIGE DES FILTERS: Zeigt an, wie stark der Filter verschmutzt ist, so kann der Filter frühzeitig ausgetausch436,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.